Analisi di PayPal a cura di Appwee
Quando devo dividere una spesa, pagare qualcuno o ricevere denaro senza passare da una lunga conversazione, PayPal è uno degli strumenti che prendo in considerazione per primo. La sua utilità, però, non sta nel sostituire ogni forma di pagamento: funziona meglio quando entrambe le persone hanno già un account e vogliono gestire lo scambio con pochi passaggi. È un’app finanziaria di PayPal Mobile, gratuita e adatta a un pubblico ampio; la valutazione media è di 4,5, costruita su circa 3,7 milioni di giudizi, e i download superano i 100 milioni. Questi numeri spiegano quanto sia conosciuta, ma per decidere se fa al caso tuo conta soprattutto capire come si inserisce nelle abitudini quotidiane.
Il flusso quotidiano: dal pagamento alla ricevuta
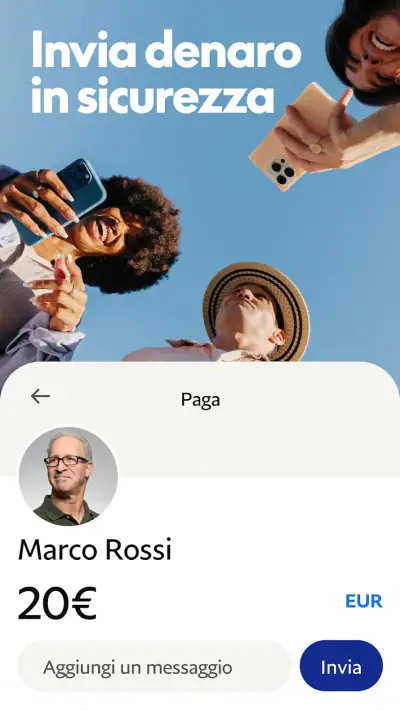
La logica d’uso è facile da afferrare: entro nell’app, scelgo se inviare o ricevere denaro e verifico con attenzione a chi sto pagando. È proprio quest’ultimo controllo, più che la velocità del gesto, che considero la buona abitudine da mantenere. Se ci sono contatti con nomi simili, una cifra inattesa o una richiesta arrivata fuori contesto, fermarsi un momento prima di confermare evita errori che un’interfaccia rapida non può correggere al posto dell’utente.
Un caso concreto è la cena tra amici. Una persona anticipa il conto e poi ciascuno le invia la propria parte: invece di ricostruire i pagamenti in una chat, PayPal può rendere più semplice completare il trasferimento. Io chiarirei prima l’importo e il motivo, soprattutto se ci sono spese condivise in modo diverso. La comodità non risolve da sola i disaccordi su chi deve quanto, e una nota comprensibile aiuta entrambi a riconoscere il pagamento in seguito.
Per ricevere denaro, il vantaggio è simile: si può usare l’app come punto di riferimento quando una persona deve restituire una somma o contribuire a una spesa. Per chi la usa spesso, vale la pena controllare la schermata di conferma prima di ogni invio, anziché affidarsi alla memoria del destinatario selezionato l’ultima volta. La ripetizione rende il procedimento familiare, ma proprio per questo può indurre a confermare in automatico.
Non la sceglierei invece come soluzione universale per ogni acquisto o trasferimento. Se l’altra persona preferisce un bonifico, un pagamento diretto tramite la propria banca o contanti, insistere su un’app condivisa aggiunge un passaggio invece di toglierlo. Il criterio pratico è semplice: PayPal dà il meglio quando mittente e destinatario sanno già usarlo e hanno concordato in anticipo il pagamento.
Una routine che riduce gli errori
La mia sequenza ideale è breve, ma non frettolosa: controllo il destinatario, verifico l’importo, rileggo il contesto e soltanto dopo confermo. Se invio una somma per una spesa comune, abbino al pagamento una descrizione chiara e riconoscibile. Questo piccolo rituale torna utile quando si consulta la cronologia più tardi, perché distingue un rimborso da un altro trasferimento senza dover ricordare ogni dettaglio della giornata.
Quando ricevo una richiesta di denaro, non la considero automaticamente una prova che la somma sia dovuta. Prima confronto la cifra con ciò che avevamo concordato e, se qualcosa non torna, chiedo chiarimenti attraverso un canale che conosco. È un accorgimento particolarmente utile quando un pagamento è legato a una conversazione lunga o a più acquisti: l’app può eseguire il trasferimento, ma il contesto resta responsabilità delle persone coinvolte.
Per questo trovo utile non lasciare le decisioni importanti alla fretta. Se sto pagando tra una commissione e l’altra, posso preparare mentalmente i dati e completare l’operazione quando riesco a controllare lo schermo con calma. Il gesto richiede poco, ma il controllo finale è la parte che merita attenzione.
Impostazioni da controllare prima di affidarsi all’app
Un’app finanziaria merita una prima visita alle impostazioni, anche quando l’obiettivo è soltanto inviare e ricevere. Io controllerei in particolare le modalità di accesso e le preferenze di notifica disponibili sul dispositivo: le notifiche possono aiutare a notare un movimento o una richiesta, mentre un accesso protetto riduce il rischio che una sessione lasciata aperta sia usata da un’altra persona. Le opzioni effettive possono dipendere dal dispositivo e dalla configurazione dell’account, quindi conviene leggere ciò che appare nell’app invece di dare per scontata una funzione specifica.
Conviene anche dedicare qualche minuto a verificare i dati del proprio account e i metodi di pagamento visualizzati prima di effettuare un trasferimento. Se una carta o un conto mostrato non è quello che intendevo usare, non procedo per abitudine: torno indietro e ricontrollo la selezione. È una precauzione concreta, soprattutto per chi usa PayPal sia per scambiare denaro con conoscenti sia per altri pagamenti, perché lo stesso ambiente può contenere operazioni con scopi diversi.
Le notifiche vanno impostate con equilibrio. Tenerle attive può rendere più facile accorgersi di attività rilevanti, ma avvisi troppo numerosi rischiano di essere ignorati. Io sceglierei soltanto quelli che mi aiutano davvero a controllare l’account, poi rivedrei la scelta dopo aver usato l’app per qualche giorno. È un’abitudine più efficace che attivare tutto e finire per silenziare ogni avviso.
Galleria
Un altro controllo sensato riguarda la versione installata: l’edizione attuale è la 10.14.0 e il requisito minimo è Android 8.0. Su un telefono compatibile, mantenere l’app aggiornata è una buona pratica generale per le applicazioni che gestiscono pagamenti. Se il dispositivo è più vecchio o non riesce a installarla, è meglio usare un’alternativa disponibile sul proprio telefono, senza contare su un comportamento identico tra versioni o sistemi diversi.
Scorciatoie utili, senza automatismi rischiosi
La velocità migliore nasce da una procedura ripetibile, non dal saltare i controlli. Io tengo a portata di mano l’app e preparo in anticipo una descrizione coerente per i pagamenti ricorrenti, come la quota di una spesa condivisa. Non è una funzione speciale: è un modo ordinato di usare ciò che l’app già permette, così la cronologia resta più leggibile e le persone coinvolte possono riconoscere il motivo del trasferimento.
Per un gruppo che si vede spesso, può essere utile concordare una regola semplice: una persona raccoglie i contributi e comunica l’importo esatto; gli altri pagano soltanto dopo averlo verificato. In questo modo ciascuno evita di inviare una cifra approssimativa o di interpretare diversamente il conto. La regola è particolarmente pratica quando la spesa include elementi non divisi in parti uguali, per esempio consumazioni individuali insieme a una voce comune.
Se uso il servizio saltuariamente, non cerco di memorizzare ogni schermata. Mi concentro su tre punti costanti: chi riceve, quanto invio e quale conto o carta risulta selezionato. Questo schema è più affidabile della velocità ottenuta toccando rapidamente le stesse posizioni, che possono cambiare o presentare scelte diverse a seconda dell’operazione.
Per i rimborsi, trovo utile accordarsi sul momento in cui il pagamento va fatto e su come descriverlo. Se una persona anticipa una spesa oggi e riceve il rimborso in seguito, una causale chiara rende più facile collegare i due momenti. Non sostituisce un registro contabile per chi gestisce molte transazioni, ma per piccoli scambi tra persone è una disciplina leggera che evita parecchia confusione.
Un esempio fuori dalla cena tra amici
Immagino un gruppo che organizza un regalo comune: una persona acquista il dono, comunica la quota concordata e gli altri la rimborsano. In questo caso l’app è utile se tutti hanno già deciso di usarla; una descrizione come “regalo comune” permette poi di distinguere il trasferimento da un rimborso per una cena. Se qualcuno non ha un account o preferisce un altro metodo, conviene accordarsi su un’alternativa senza trasformare la raccolta in una serie di solleciti e istruzioni.
Questo è anche il motivo per cui la considero più adatta agli scambi concordati che ai pagamenti improvvisati. Prima si definiscono cifra e destinatario, poi si apre l’app: così il telefono serve a completare un accordo, non a sostituirlo. Per chi invia denaro a persone che conosce poco, il controllo dell’identità e del contesto conta più della rapidità con cui si arriva alla conferma.
Dove finisce la comodità e iniziano i limiti
Il punto debole più concreto è che l’utilità dipende anche dall’altra persona. Se il destinatario non vuole usare PayPal, non ha un account pronto o preferisce ricevere un bonifico, l’app può trasformare un pagamento semplice in una spiegazione aggiuntiva. In queste situazioni, il metodo già accettato da entrambi è spesso la scelta migliore, anche se richiede qualche passaggio in più a chi invia.
Non confonderei poi la facilità d’uso con una garanzia che ogni pagamento sia adatto a ogni situazione. Prima di mandare denaro a qualcuno che conosco poco, controllerei con cura l’identità e il motivo della richiesta; per una cifra significativa, chiederei conferma indipendentemente dal messaggio ricevuto. Un’interfaccia familiare rende comodo procedere, ma non può stabilire da sola se la persona o la richiesta siano affidabili.
PayPal non è neppure la mia prima scelta per chi vuole tenere un bilancio personale dettagliato, categorizzare tutte le spese domestiche o coordinare i conti di una famiglia. Per questi obiettivi è più adatto uno strumento costruito intorno alla gestione del budget o il servizio bancario che già si usa. Qui il valore è più circoscritto: facilitare pagamenti e rimborsi tra persone che possono accordarsi sul suo impiego.
Chi non desidera installare un’app aggiuntiva può preferire il servizio di pagamento già integrato nella propria banca. Il vantaggio di una soluzione familiare è avere meno account da gestire; quello di PayPal è la sua ampia diffusione, testimoniata da oltre 100 milioni di installazioni. La popolarità può rendere più probabile trovare qualcuno che la usa, ma non significa che sia il metodo più conveniente o naturale in ogni scambio.
Rispetto al bonifico, la scelta dipende soprattutto dalle abitudini condivise: per un rimborso tra persone che hanno già l’app, PayPal può essere più immediato da organizzare; quando si tratta di un pagamento che deve passare dalla banca o il destinatario preferisce quel canale, il bonifico è più lineare. Non cambierei metodo soltanto per usare un’app conosciuta: la semplicità reale è quella che entrambe le persone sanno gestire senza equivoci.
La valutazione d’età è PEGI 3, quindi l’app è classificata per un pubblico molto ampio. Questo non va interpretato come invito a lasciare che un minore gestisca pagamenti senza supervisione: le decisioni finanziarie richiedono attenzione e regole familiari chiare. Per un adulto che cerca uno strumento immediato e conosciuto, invece, la classificazione è soprattutto un’indicazione del pubblico a cui è destinata l’app.
Per chi la sceglierei, e chi dovrebbe cercare altro
La consiglierei a chi rimborsa amici e familiari con una certa regolarità, riceve contributi per spese comuni o vuole gestire piccoli trasferimenti senza cambiare ogni volta canale. Funziona meglio quando le persone coinvolte hanno già un’intesa sul destinatario, sull’importo e sul momento del pagamento. In quel contesto, aprire l’app e completare un rimborso è più ordinato che affidarsi a una promessa lasciata in una chat.
La eviterei come scelta automatica per chi fa pagamenti soltanto occasionali e ha già un’alternativa bancaria semplice, oppure per chi preferisce non creare e mantenere un altro account. Non la considererei nemmeno uno strumento per risolvere controversie: se l’importo è contestato, è più importante chiarire i fatti prima di trasferire denaro che affidarsi alla comodità dell’interfaccia.
PayPal è gratuita da scaricare, un vantaggio pratico per provarla senza un costo iniziale dell’app. Tuttavia, prima di ogni operazione è sensato leggere le condizioni e gli eventuali dettagli mostrati per quel pagamento: il costo dell’app e le condizioni associate a una specifica transazione non sono la stessa cosa. Io non confermerei mai una cifra senza aver controllato il riepilogo presentato a schermo.
Se ti serve soltanto inviare un rimborso ogni tanto, non occorre trasformarla in un’abitudine quotidiana: puoi tenerla come opzione e usare il canale che il destinatario trova più comodo. Se invece ricevi spesso contributi, dedica attenzione alla cronologia e alle descrizioni, così non devi ricostruire ogni scambio a memoria. La frequenza d’uso cambia il valore dell’app, ma non cambia il controllo da fare prima di confermare.
Il mio verdetto: pratica se diventa una buona abitudine
Dopo averla valutata come strumento quotidiano, la vedo come una scelta convincente per trasferimenti chiari tra persone che già la usano. La reputazione di app molto diffusa e una valutazione media di 4,5 possono rassicurare chi vuole provare un servizio noto, ma non eliminano la necessità di controllare ogni pagamento. La mia raccomandazione è semplice: scegli un metodo condiviso, verifica i dettagli prima di confermare e usa descrizioni comprensibili per ritrovare gli scambi.
La sua qualità migliore è rendere pratico un rimborso che altrimenti rischia di perdersi tra messaggi e promesse. Il limite è altrettanto chiaro: se l’altra persona non vuole usarla, o se il tuo obiettivo è gestire un budget completo, un bonifico o uno strumento più specializzato può essere più adatto. Per chi cerca un’app finanziaria riconoscibile e vuole adottare un flusso ordinato, PayPal merita un posto tra le opzioni da provare; per usarla bene, la scorciatoia non è saltare i controlli, ma ripeterli ogni volta nello stesso ordine.
PayPal Pro e contro
- Pagamenti online senza condividere i dati della carta con ogni venditore.
- Possibilità di inviare denaro ad altri utenti in modo rapido.
- Notifiche utili per tenere sotto controllo le transazioni.
- Gestione di più carte e conti bancari da un unico profilo.
- Protezione acquisti disponibile per le transazioni idonee.
- Alcune operazioni
- come i pagamenti internazionali
- possono prevedere commissioni.
- Il tasso di cambio applicato può risultare meno conveniente di quello bancario.
- La disponibilità di funzioni e servizi varia in base al Paese.
- Le verifiche di sicurezza possono limitare temporaneamente l’accesso al conto.
- Per usare alcune funzioni è necessario collegare e verificare un metodo di pagamento.
PayPal Domande frequenti
Che cos’è PayPal e a cosa serve?
PayPal è un servizio di pagamento digitale che consente di inviare e ricevere denaro e di pagare acquisti online tramite un conto collegato a carte o conti bancari. L’app permette di consultare le attività recenti e gestire alcune funzioni del conto da smartphone. La disponibilità di servizi e modalità di pagamento può variare in base al Paese, al tipo di account e alle condizioni applicabili.
PayPal è gratuito o prevede commissioni?
Aprire un conto PayPal e usarlo per molti pagamenti personali o acquisti può essere gratuito, ma non tutte le operazioni hanno lo stesso costo. Possono essere applicate commissioni, per esempio, a determinati trasferimenti, conversioni di valuta o pagamenti commerciali. Prima di confermare una transazione, controlla sempre l’importo e le eventuali spese mostrate nell’app o nella pagina ufficiale delle tariffe: le condizioni dipendono dal Paese e dall’operazione.
Come si paga con PayPal nell’app?
Dopo aver creato o effettuato l’accesso al conto e aver collegato un metodo di pagamento, puoi usare PayPal presso gli esercenti che lo accettano. In genere selezioni PayPal al momento del pagamento, accedi se richiesto e scegli la fonte di fondi disponibile, verificando i dettagli prima di autorizzare l’operazione. Non tutti i negozi o servizi supportano PayPal e alcune funzioni possono richiedere verifiche o ulteriori passaggi.
PayPal è sicuro per pagare e inviare denaro?
PayPal offre strumenti di protezione e controllo del conto, ma nessun servizio elimina del tutto i rischi di frodi, phishing o accessi non autorizzati. Usa una password robusta, attiva le funzioni di sicurezza disponibili e non condividere codici o credenziali tramite messaggi o chiamate. Prima di inviare denaro, verifica con attenzione destinatario, importo e valuta; per gli acquisti, controlla anche i requisiti e le esclusioni delle eventuali protezioni applicabili.
Quali requisiti servono per usare PayPal e scaricare l’app?
Per usare PayPal occorre creare un conto e fornire le informazioni richieste durante la registrazione; per effettuare alcune operazioni potrebbe essere necessario confermare l’indirizzo email, il numero di telefono o un metodo di pagamento. L’app è disponibile per dispositivi Android e iOS compatibili, ma requisiti e disponibilità possono cambiare secondo il Paese e la versione del sistema operativo. Scaricala solo dagli store ufficiali e consulta le condizioni locali.

Scarica